چین به دنبال تسلط بر بازار فولاد و آهنآلات خاورمیانه
بازار فولاد و آهنآلات در هفته گذشته نوسانات قابل توجهی را تجربه کرد. عرضه محصولات فولادی در بورس کالا روند یکسانی نداشت و شرایط بازارهای بینالمللی نیز چشمانداز چالشبرانگیزی برای صادرکنندگان ایرانی ایجاد کرد.
از یک سو، فروش آهن اسفنجی افزایش یافت و معاملات کنسانتره سنگآهن کاهش پیدا کرد. از سوی دیگر، عواملی مانند تعرفههای سنگین آمریکا، رقابت فزاینده چین در بازارهای منطقهای و افزایش تنشهای ژئوپلیتیکی فشار بیشتری بر صنعت فولاد ایران وارد کردند.
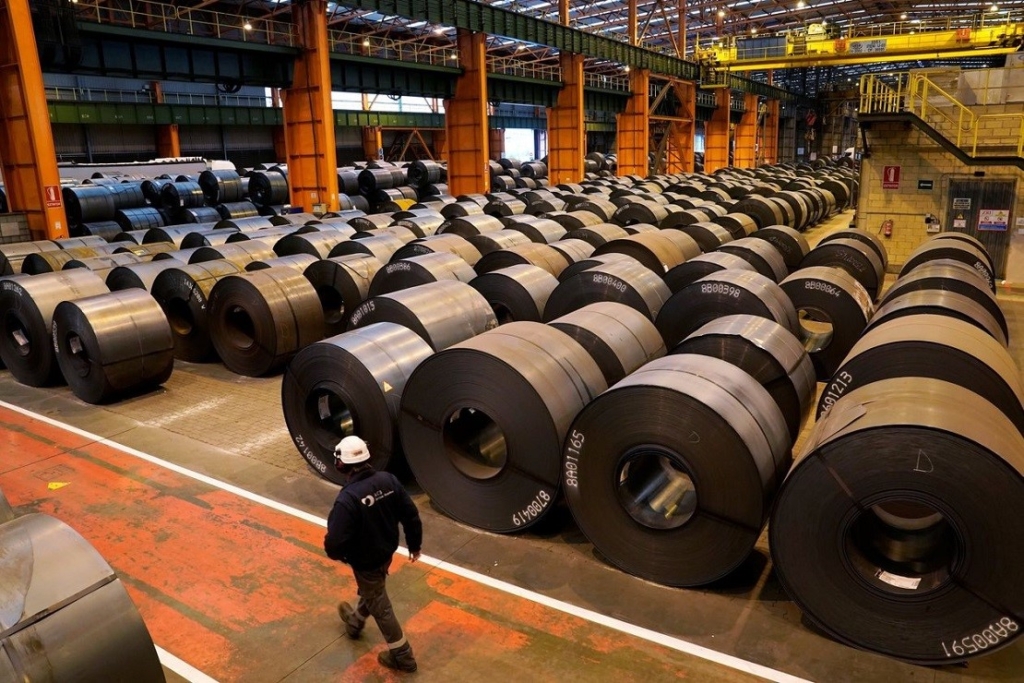
افزایش فروش آهن اسفنجی و کاهش تقاضا برای کنسانتره در بورس کالا
در عرضههای روز گذشته بورس کالا، حدود ۷۱ هزار تن آهن اسفنجی عرضه شد. خریداران ۷۶ درصد این حجم را با میانگین موزون قیمت ۱۵۹,۶۱۳ ریال خریداری کردند. این رقم نسبت به هفته گذشته ۵.۶۱ درصد افزایش داشت.
همچنین قیمت پایه آهن اسفنجی با رشد ۲.۴۹ درصدی به ۱۴۹,۴۹۱ ریال رسید. حجم عرضه این محصول نیز ۲۹.۰۹ درصد افزایش پیدا کرد.
در مقابل، بازار کنسانتره سنگآهن شرایط متفاوتی داشت. از مجموع ۴۵,۵۰۰ تن کنسانتره عرضهشده، تنها ۳۲,۰۰۰ تن به فروش رسید. قیمت پایانی این محصول نیز با کاهش ۹.۹۸ درصدی به ۴۵,۰۳۰ ریال رسید.
قیمت پایه کنسانتره ۲.۸۷ درصد کاهش یافت و حجم عرضه نیز ۱۸.۳۵ درصد پایین آمد. این تغییرات میتواند نشانهای از کاهش تقاضا در این بخش باشد و در ادامه بر زنجیره تأمین فولاد تأثیر بگذارد.
کاهش عرضه شمش فولادی و تأثیر آن بر قیمتها
آمار جدید بورس کالا از کاهش عرضه شمش فولادی خبر میدهد. حجم عرضه این محصول با افت ۲۹.۶۳ درصدی به ۲۶۲,۵۷۵ تن رسید.
همزمان، قیمت پایه شمش فولادی نیز ۱.۳۶ درصد کاهش یافت و به ۲۸۲,۸۹۶ ریال در هر کیلوگرم رسید. کاهش همزمان حجم عرضه و قیمت پایه میتواند نشاندهنده تلاش عرضهکنندگان برای تحریک معاملات در شرایط رکود نسبی بازار باشد.
ثبات قیمت ورق گرم وارداتی در خاورمیانه
بازار ورق گرم وارداتی در کشورهای منطقه طی هفته گذشته ثبات نسبی داشت. طبق گزارش بیگمینت، قیمت ورق گرم چین در بازار امارات حدود ۴۷۵ دلار به ازای هر تن CFR اعلام شد.
در همین بازار، ورق گرم ژاپن بین ۴۸۰ تا ۴۸۵ دلار به ازای هر تن CFR معامله شد. بورس آتی شانگهای نیز قیمت ورق گرم برای ماه اکتبر را حدود ۴۴۵ دلار اعلام کرد.
رکود تابستانی و افزایش تنشهای ژئوپلیتیکی باعث شده فعالان بازار با احتیاط بیشتری معامله کنند. در نتیجه، خریداران و فروشندگان فعلاً تمایل کمتری برای انجام معاملات پرریسک دارند.
فشارهای بینالمللی بر صادرات فولاد ایران
همزمان با نوسانات بازار داخلی، افزایش تنشهای نظامی در منطقه دریای سرخ و درگیریهای ایران و اسرائیل شرایط صادرات فولاد ایران را دشوارتر کرده است.
ایران همچنان از موقعیت جغرافیایی مناسب و قیمتهای رقابتی برخوردار است. با این حال، ریسکهای حملونقل و محدودیتهای بینالمللی میتوانند دسترسی صادرکنندگان ایرانی به برخی بازارهای خاورمیانه را کاهش دهند.
تداوم این شرایط، هزینه صادرات را افزایش میدهد و قدرت رقابت فولاد ایران را در برخی بازارهای منطقهای تحت فشار قرار میدهد.
چین؛ رقیبی قدرتمند با مازاد تولید و حمایت دولتی
چین به دلیل مازاد تولید داخلی و ضعف تقاضا در بازار خود، سیاست صادراتی تهاجمیتری دنبال میکند. صادرات فولاد این کشور در پنج ماه نخست سال ۲۰۲۵ حدود ۹ درصد افزایش یافت و به ۴۸ میلیون تن رسید.
کاهش قیمت محصولات فولادی، حمایتهای مالی دولت و پایین آمدن هزینه حملونقل در پی کاهش قیمت نفت، از عوامل مؤثر بر افزایش صادرات چین هستند.
چین همچنین حضور خود را در بازارهای آسیایی و منطقهای گسترش داده است. ادامه این روند میتواند رقابت میان صادرکنندگان فولاد را در بازار خاورمیانه افزایش دهد و فشار بیشتری بر صادرکنندگان ایرانی وارد کند.
افزایش تعرفههای آمریکا و تأثیر آن بر زنجیره تأمین فولاد
سیاستهای تجاری آمریکا نیز یکی دیگر از عوامل مؤثر بر بازار جهانی فولاد است. بر اساس تصمیم جدید ایالات متحده، تعرفه واردات سنگآهن و مواد اولیه فولاد از برزیل از ۱۰ درصد به ۵۰ درصد افزایش مییابد.
اجرای این سیاست از آگوست ۲۰۲۵، بخشی از قانون «بخش ۲۳۲» محسوب میشود؛ قانونی که دولت آمریکا از آن برای حمایت از تولید داخلی استفاده میکند.
افزایش تعرفهها میتواند جریان تجارت مواد اولیه فولاد را تغییر دهد. در نتیجه، بازارهای مختلف ممکن است با تغییر مسیر عرضه، افزایش هزینههای تأمین یا نوسان قیمت محصولات فولادی مواجه شوند.
ضرورت حمایت از صنعت فولاد ایران و توسعه بازارهای جدید
در چنین شرایطی، توسعه بازارهای صادراتی جدید اهمیت بیشتری پیدا میکند. کارشناسان و برخی نمایندگان مجلس بر ارتقای کیفیت محصولات فولادی و افزایش حضور ایران در بازارهای غیرغربی، از جمله کشورهای عضو بریکس، تأکید دارند.
احمد آریایینژاد، نماینده مردم ملایر، نیز بر اهمیت ارتقای کیفیت و صادرات محصولات فولادی با ارزش افزوده تأکید کرده است. به گفته او، توسعه این بخش میتواند زمینه همکاری بیشتر با بازارهای منطقهای و کاهش اثر محدودیتهای صادراتی را فراهم کند.
چشمانداز بازار فولاد و آهنآلات ایران
ترکیب عوامل داخلی و خارجی، بازار فولاد و آهنآلات ایران را با ریسک و پیچیدگی بیشتری روبهرو کرده است. کاهش تقاضا در برخی بخشهای زنجیره فولاد، نوسان عرضه، رقابت چین و محدودیتهای تجاری، همگی بر شرایط بازار اثر میگذارند.
در این میان، صنعت فولاد ایران همچنان از مزیتهایی مانند دسترسی به مواد اولیه، موقعیت جغرافیایی مناسب و امکان حضور در بازارهای منطقهای برخوردار است. با این حال، حفظ این مزیتها به سیاستگذاری دقیقتر و توسعه زیرساختهای صادراتی نیاز دارد.
توجه بیشتر به بازارهای منطقهای، کاهش خامفروشی و افزایش صادرات محصولات با ارزش افزوده میتواند مسیر جدیدی برای توسعه صنعت فولاد ایجاد کند. همچنین، بهبود فناوری تولید و حمایت هدفمند از صادرکنندگان میتواند به حفظ جایگاه ایران در بازارهای منطقهای کمک کند.
در نهایت، افزایش حضور چین در بازار خاورمیانه، تغییر سیاستهای تجاری آمریکا و تداوم ناامنیهای منطقهای، ضرورت بازنگری در راهبردهای تولید و صادرات فولاد ایران را بیشتر کرده است.

